


काठमाडौं ─ ०५ भदौ २०७९
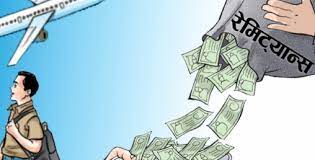
काठमाडौं, नेपालमा वर्षेनी चाडबाडकै लागि अन्य समयको तुलनामा बढी रेमिट्यान्स भित्रिने गरेको छ । बर्षातको समय घर्कदै जादाँ नेपालमा चाडबाड पनि नजिकिदै छ । चाडबाडकै लागि नेपाल बाहिर भएका नेपालीका आफन्तले घर खर्च अन्य समयको तुलनामा छिटो र अलि बढी पठाउने गर्छन् । वैदेशिक रोजगारीमा गएका र काम विशेषले स्वदेश बाहिरै भएका परिवारको लागि यस्तो रकम रेमिट्यान्सका रुपमा आउँछ । यही रेमिट्यान्सका कारण अहिले करिब १ करोड भन्दा नेपालीको घरखर्च चलेको छ । नेपालबाट रोजगारीसहित अन्य कारणले विश्वका १ सय ८९ देशमा नेपाली पुगेका छन् । यस्ता नेपालीमध्ये वैदेशिक रोजगारीको लागि मात्रै ५० लाखभन्दा बढी नेपाली विभिन्न देशमा पुगेका छन् । अध्ययन तथा अन्य कामविशेषले जाने नेपालीबाट आउने रेमिट्यन्सका कारण एक करोडभन्दा बढी परिवारको खर्च स्रोतको प्रमुख माध्यम नै रेमिट्यान्स भएको छ ।
हरेक वर्ष वैदेशिक रोजगारीमा जाने तथा अध्ययन र अन्य कारणले बाहिरिने नेपालीको संख्या पनि बढ्दै छ । भारतसहित सार्क राष्ट्र, एसियाली मुलुक, खाडीका देश, मलेसिया, युरोपका विभिन्न देश, अमेरिकी मुलुकदेखि अफ्रिकी मुलुकसम्म नेपालीहरू पुगेका छन् । यही नेपालीले पठाएन रेमिट्यान्सका कारण नेपालीकै परिवारको दैनिकी चलेको छ भने अर्थतन्त्र चलायमान पनि भएको छ । अर्थतन्त्र चलायमान गराउनुका साथै राज्यलाई डलर आम्दानी भइरहेको छ । नेपालमा वैदेशिक मुद्राको आम्दानीको प्रमुख माध्यम नै रेमिट्यान्स हो । जसले अर्थतन्त्रलाई साथ दिने गरेको नेपाल राष्ट्र बैंकका विदेशी विनियम विभागका निर्देशक रामु पौडेलले बताए । उनले भने ‘नेपालको अर्थतन्त्रमा डलर आम्दानीमार्फत योगदान दिएको रेमिट्यान्स घट्दा अर्थतन्त्र नै कमजोर बन्न पुग्छ । डलर आम्दानीको बलियो र अर्को विकल्प नहुँदासम्म रेमिट्यान्समै भर परिरहनुपरेको छ ।’
बाहिरबाट देख्दा कुनै परिवारले खर्च गर्ने रकम आएको, जसको परिवारले कमाएको हो उसैले खर्च गर्ने हो भन्ने मात्रै देखिन्छ । यसले अर्थतन्त्रमा योगदान दिएको, डलर आम्दानीको स्रोत बनेको र ढुकुटीमा डलर आम्दानीको लागि योगदान गरेको पनि हुन्छ । पौडेलले भने ‘बाहिरबाट आउने रकम जुनसुकै देशबाट आए पनि केन्द्रीय बैंकमा डलरकै रुपमा आउँछ । त्यही रकमलाई सम्बन्धित बैंक तथा रेमिट कम्पनीहरूले नेपाली मुद्रामा भुक्तान गर्ने गरेकोले पनि रेमिट्यान्स डलर आम्दानीको प्रमुख स्रोत हो ।’ राष्ट्र बैंकले सार्वजनिक गरेको गत आर्थिक वर्ष २०७८÷७९ को तथ्यांक अनुसार नेपालमा १० खर्ब ७ अर्ब ३१ करोड रुपैयाँ पुगेको छ । नेपालले गत गत आवमा भित्र्याएको यस्तो रेमिट्यान्स अघिल्लो आर्थिक वर्ष २०७७÷७८ को सोही अवधिको तुलनामा ४.८ प्रतिशतले बढी हो । अघिल्लो आवको एक वर्षमा भने नेपालमा विभिन्न मुलुक पुगेका नेपाली कामदारले पठाएको यस्तो रेमिट्यान्स ९ खर्ब ६१ अर्ब ५ करोड रुपैयाँ पुगेको नेपाल राष्ट्र बैंकको तथ्यांकले देखाएको छ ।
औपचारिक माध्यबाट पठाउनेलाई प्रोत्साहन केन्द्रीय बैंकले अनौपचारिक माध्यबाट रेमिट्यान्स पठाउनेलाई निरुत्साहन गर्ने गरेको छ । हुण्डीबाट हुने कारोबारलाई निरुत्साहन गर्न केन्द्रीय बैंकले औपचारिक माध्यकको बढी सदूपयोग गर्न उत्प्रेरित गरिरहेको छ । गत वर्ष देखि नै बैंकिङ प्रणालीबाट रेमिट्यान्स ल्याउन तथा बैंकमा रेमिट्यान्स वापतको आम्दानी जम्मा गर्नेलाई समेत १ प्रतिशत बढी ब्याजदर दिने व्यवस्था गरिदिएको छ । यो व्यवस्था पछि कुनै पनि वाणिज्य बैंकमा रेमिट्यान्स जम्मा गरेमा अन्य बचतमा पाइने ब्याजको तुलनामा रेमिट्यान्स आयले बढी लाभ पाउँछन् । यो व्यवस्थासँगै राष्ट्र बैंकले कुन देशबाट कति रेमिट्न्यास आउँछ भनेर पनि अध्ययन गरिरहेको छ । राष्ट्र बैंकका अनुसन्धान विभागका निर्देशक प्रकाश श्रेष्ठका अनुसार स्वदेश भित्रने रेमिट्यान्सको स्रोत र माध्यमको बारेमा अनुसन्धान भइरहेका छ । आगामी महिनाबाट अर्थात यो आवको साउनको तथ्यांक सार्वजनिक गर्दा देश अनुसार रेमिट्यान्सको अवस्था दिन सकिने पनि श्रेष्ठले बताए ।
यस अघि मलेसिया वा दुबाइ जताबाट रेमिट्यान्स पठाएपनि च्यानल अमेरिकी प्रयोग हुँदा अमेरिकाबाटै धेरै रेमिट्यान्स आयो भन्ने भएको थियो । उक्त विषयलाई गम्भिर रुपले अध्ययन भएको छ । अब भने जुन देशबाट पठाएको छ सोही देशको एकीन तथ्यांक तयार पारेर सार्वजनिक हुने भएको पनि निर्देशक श्रेष्ठले बताए । नेपाल भित्रिएका रेमिट्यान्स औपचारिक प्रणालीबाटै ल्याउन बैंक तथा वित्तीय संस्था र रेमिट कम्पनीले निकै प्रयास गरिरहेको आइएमई रेमिटका प्रमुख कार्यकारी अधिकृत (सीईओ) सुमन पोखरेलले बताए । उनका अनुसार रेमिट्यान्सको प्रयोग औपचारिक स्रोतबाट बढाउनकै लागि वर्षेनी रेमिट्यान्स कम्पनीले विभिन्न अफर ल्याउने गरेको छ । आइएमईले रेमिट्यान्स भित्र्याउमा जोड दिँदै औपचिारक च्यानलकै प्रयोग बढाउन डबलको डलको पनि डबल अफर ल्याएर आकर्षित सेवाग्राहीलाई आकर्षित गरिरहेको छ ।
अरु रेमिट्यान्स कम्पनीले पनि विभिन्न अफर ल्याउने र वैदेशिक रोजगारीमा रहेका नेपालीलाई आफ्नो कमाइको आय उपयुक्त माध्यमबाट पठाउन आग्रह गरिरहेको बताए । नेपालबाट कमाउनकै लागि विभिन्न देश पुगेका नेपालीले कमाएर स्वादेशका आफन्तले पाउने गरी पठाएको नगद सम्पत्तिलाई सदूपयोग गर्ने, उपयुक्त माध्यबाट आयोस् भन्ने र यसको प्रवद्र्धन गर्ने कामकै लागि रेमिट्यान्स कम्पनीहरू आएका पनि पोखरेल बताउँछन् । रेमिट्यान्सलाई बैंक, वित्तीय संस्था वा अनुमति प्राप्त मनी ट्रान्सफर एजेन्सीहरू मार्फत् एक स्थानबाट अर्को स्थानमा रकम ट्रान्सफर गरेर पठाउने गरिन्छ । रेमिट्यान्स रोजगारी वा कुनै आम्दानी पठाउने नभएर एक व्यक्तिबाट अर्को व्यक्तिमा हुने कारोबार पनि रेमिटेन्सकै रुपमा गर्न सकिन्छ ।
स्वदेशी रेमिट्यान्स भने नियन्त्रित
रेमिटेन्स विदेशबाट मात्रै नभएर स्वादेशमा पनि एक ठाउँबाट अर्को ठाउँमा पठाउने गरिन्छ । यस्तो रकम औपचारिक माध्यम अर्थात् बैंक तथा वित्तीय संस्था मार्फत् पठाएमा त्यसलाई बैंक ट्रान्सफर भनिन्छ । कुनै एक देशका नागरिक अर्को देशमा गई आर्जन गरेको रकम बैंक, वित्तीय संस्था वा अनुमति प्राप्त मनी ट्रान्सफर एजेन्सीहरू मार्फत् स्वदेशमा पठाउने कार्य रेमिट्यान्स हो । स्वदेशी रेमिट््यान्समा भने अवैध लगानीमा खर्च भएको, क्रिप्टो करेन्सी तथा भर्जुअल मनीमा लगानी गर्न आन्तरिक रेमिटको प्रयोग बढेको भन्दै राष्ट्र बैंकले एकपटकमा २५ हजार रुपैयाँसम्म मात्र पठाउन मिल्ने व्यवस्था गरेको छ । यसको अर्थ आन्तरिक रेमिट नियन्त्रित भएको देखिएपछि अवैध लगानीमा पैसा नजाओस भन्ने नै भएको केन्द्रीय बैंकको भनाइ छ ।
रेमिट्यान्स पठाउँदा केही सेवा शुल्क तिर्नुपर्ने भए पनि बैंक, वित्तीय संस्था वा अनुमति प्राप्त मनी ट्रान्सफर एजेन्सीहरूबाट रकमान्तर गर्ने तरिका नै सबैभन्दा बढी सुरक्षित, भरपर्दो तथा औपचारिक समेत हुन्छ । अधिकांश विकासशोन्मुख मुलुकहरुको जस्तै नेपालको पनि आम्दानीको प्रमुख स्रोत नै रेमिट्यान्स हो । यसलाई रोक्ने त होइन्, औपचारिक च्यानलको प्रयोग गर्न वा बैंकबाटै कारोबार गर्न प्रोत्साहन भइरहेको केन्द्रीय बैंकको भनाइ छ । राष्ट्र बैंकले रेमिट्यान्स पठाउन विभिन्न ५१ वटा कम्पनीहरुलाई अनुमति दिएको छ । यी कम्पनीहरुले अमेरिका, अष्ट्रेलिया, युरोप, कोरिया, जापान तथा खाडी मुलुकहरु साउदी अरेबिया, दुबई, कतार, कुबेत लगायतका विश्वको कुनै पनि कुनाबाट सुरक्षित तरिकाबाट नेपाल रेमिट्यान्स ल्याउने गरेका छन् ।
औपचारिक माध्यबाट पठाउँदा फाइदा
औपचारिक माध्ययमबाट पैसा पठाउँदा जसको नाममा पठाएको हो, उसैले सुरक्षित रूपमा पैसा प्राप्त गर्न सक्छन् । औपचारिक माध्यमबाट पैसा पठाउँदा संस्थामा बचत हुन्छ । सम्बन्धित संंस्थाले चाहेकै बेलामा फिर्ता दिन्छ । बैंकबाट पठाउँदा भने जम्मा भएर बस्ने मात्रै नभएर ब्याजसमेत आउँछ । बैंक ÷वित्तीय संस्थाबाट रेमिट्यान्स कारोबार गर्दा उक्त संस्थाबाट अन्य सुविधा पनि लिन सकिन्छ । बैंक÷वित्तीय संस्थाबाट वित्तीय कारोबार गर्दा कारोबारको रसिद पाइन्छ । यसले हिसाब राख्न सहयोग पुग्छ । वैदेशिक रोजगारीबाट फर्केपछि सहुलियतपूर्ण कर्जा लिन औपचारिक माध्यमबाट रेमिट्यान्सको कारोवार गरेको हुनैपर्छ । पछिल्लो समय सरकारले नै वैदेशिक रोजगारीबाट फर्केकालाई सहुलियत ऋणको लागि प्रोत्साहन गरेको छ । हुण्डीबाट पठाउँदा राज्यले पाउने विदेशी मुद्रा संचिति हुँदैन, पठाउनेको जोखिम बढ्छ भने सेवा दिने रेमिट्यान्स कम्पनी र सरकारलाई हुने आय गुम्छ ।
अनौपचारिक स्रोतको भर पनि हुँदैन् । त्यसैले रेमिट्यान्स औपचारिक रुपबाटै पठाउनुपर्छ । रेमिट्यान्स पठाउँदा औपचारिक बैंक तथा रेमिट्यान्स कम्पनीहरूबाट मात्र पठाउने, शुल्क वापत लिइने पैसाको बारे सोधपुछ गर्ने, पठाएपछि सोको उपयोग उत्पादनशील क्षेत्रमा गर्ने गर्नु उपयुक्त हुन्छ । उपभोगमा खर्च गरेमा सो कमाइ उपभोग भइसकेपछि पुनः आम्दानी प्राप्त नहुने हुँदाआम्दानी हुने गरी मात्रै खर्च गर्ने अर्थात् बिहे व्रतबन्ध, जन्मदिवस, पास्नीजस्ता अनुत्पादक कार्यमा सकेसम्म कम खर्च गर्नुपर्छ । रेमिट्यान्सको उचित प्रयोगले हाम्रो जीवन सहज त बनाउँछ नै बचत गर्ने बानी गर्ने भने भने भविष्यको लागि परेको बेला खर्चन पाइने आधार बन्छ । रेमिट्यान्सको धेरै अंश हाम्रो दैनिक खपतमा मात्रै खर्च छ ।
यसले बचत कम हुँदा भविष्यको सुरक्षाका लागि लगानीको वातावरण भने नबन्न सक्छ । रेमिट्यान्सकै आम्दानीबाट दैनिक घरखर्च चलाउनुपर्ने अवस्था छ भने पनि सकेसम्म कम खर्च गरी धेरै रकम बचत गर्नु पर्दछ । बचतको उक्त रकमलाई आयआर्जन हुने क्षेत्रमा लगानी गर्नु पर्दछ । यसो गर्दा पटक पटक आय आर्जन गर्न धेरै दुःख र जोखिम बोकेर विदेश गइरहनु पर्दैन । देशभित्रै केही काम गरी परिवारसँगै हाँसी खुशी बस्न सकिने हुन्छ । रेमिट्यान्स परिवारको आम्दानीको बाटो, आय आर्जको माध्यम, खर्च प्रणाली मात्रै नभएर अर्थतन्त्रको खम्बा पनि हो । एकातर्फ स्वदेश भित्रिएको रकमले अर्थतन्त्र चलायमान बनाउँछ भने अर्कोतर्फ भुक्तानी सन्तुलन राख्नमा सहयोगी हुन्छ । नेपालमा आउने रेमिट्यान्स पनि विदेशमा बस्ने नेपालीले दुई प्रकारले पैसा पठाउने गरेका छन् । मनी ट्रान्सफर र बैंकमार्फत वा हुण्डीमार्फत । हुण्डीमार्फत पठाएको पैसा औपचारिक माध्ययममा देखिँदैनन् । अनौपचारिक र औपचारिक च्यानलबाट रेमट्यिान्स पठाउनेलाई सरकारले हेर्ने नीतिमा फरक नभएपनि प्रोत्साहन र दुरुत्साहन भने भइरहेको छ ।
रेमिट्यान्स पाउनेले शुल्क तिर्नुपर्देन । जहाँबाट पठाएको उसैले तिरेर पठाउने गर्छ । जसले गर्दा पाउनले पठाएको भन्दा कम रकम नपाउने भन्ने मान्यता पनि हो । सबैजसो श्रम गन्तव्य मुलुकबाट नेपालमा रेमिट्यान्स पठाउनेले आवश्यक शुल्क तिरेर पठाउँछन् । रेमिट्यान्स कम्पनी, बैंक र उनीहरुका एजेन्टले लिने कमिसनसहित सम्बन्धित देशको नीतिका कारण रेमिट्यान्स पठाउनेलाई भने केही लागत ब्यहोर्नुपर्ने अवस्था छ । रेमिट्यान्स प्रोत्साहन गर्ने, गन्तव्य मुलुकमै पुगेर सचेतना दिन नसक्दा अवैध कारोबार, न्युनबिजकीकरण र लगानी गर्ने गिरोहले धेरै श्रमिकको पैसा हुन्डीमार्फत कारोबार गर्ने गरेका पनि छन् । यस्ता समूहको चक्करमा परेर श्रमिकहरू ठगिने गरेका छन् । रेमिट्यान्स कहिले घटने त कहिले बढ्ने गरिरहेको हुन्छ । स्वदेश भित्रनुपर्ने रेमिट्यान्स घट्नुमा भने हुन्डी कारोबार प्रमुख कारण हुन्छ । नेपालले लिने शुल्क विश्वकै सस्तो दरभित्र पर्छ, तर सरकारले कुनै प्रोत्साहनमूलक नीति ल्याएर नेपाली श्रमिकलाई सहज भने बनाउँनुपर्छ ।
डिजिटल वालेटमार्फत रेमिट्यान्स पठाउन सकिने व्यवस्था भएकाले विस्तारै अहिलेको लागत सस्तो र समय बचत हुने भएकलो सो को प्रयोग गर्न पनि केन्द्रीय बैंक तथा रेमिट कम्पनीले नै सुझाउँदै आएका छन् । पछिल्लो समय मोवाइल बालेटबाटै रेमिट्यान्सको कारोबार गर्न सकिने भएको छ । वालेटबाट हुने कारोबार पनि भरपर्दो र विश्वासिलो हुन थालेको छ । आइएमई, खल्ति, इसेवा, प्रभुपेसहितले कारोबारलाई प्रोत्साहन गरिरहेका छन् । पछिल्लो समय वालेटबाट हुने कारोबार बढाउन सम्बन्धि वालेट कम्पनीले विभिन्ने रेमिट कम्पनीसँग सम्झौता गर्नेदेखि आफैं रेमिट सेवा दिनसम्मको प्रयासमा छन् । नेपालमा अनुमति लिएका रेमिट कम्पनीहरुले पनि रेमिट सेवालाई डिजिटल बनाउन थालेका छन् । यसका लागि वालेटको प्रयोग र मोबाइल एप बनाएर प्रभावकारी सेवा दिइरहेका छन् । केन्द्रीय बैंकले पनि डिजिटल सेवा छिटो, छरितो र पारदर्शी हुने भएकोले यसलाई प्रवद्र्धन गरिरहेको छ । सम्बन्धित कम्पनीले पनि पछिल्लो समय डिजिटल भुक्तानीलाई जोड दिने र ग्राहक आकर्षण गर्ने नीति लिएका छन् ।